세금·연금·금융·부동산, 공식 자료로 바로 알기
복잡한 금융 제도를 공식 자료 기준으로 확인해 쉽게 정리합니다.
-
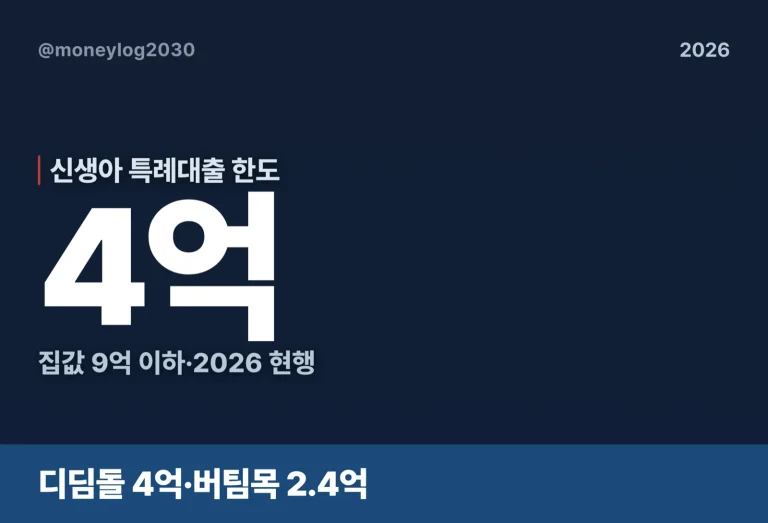
신생아 특례대출 한도, 디딤돌 4억 계산(2026)
신생아 특례대출 한도는 디딤돌 최대 4억·버팀목 2.4억입니다. 집값 9억과 대출 4억 차이, 소득·순자산 조건까지 손계산으로 가릅니다.
-
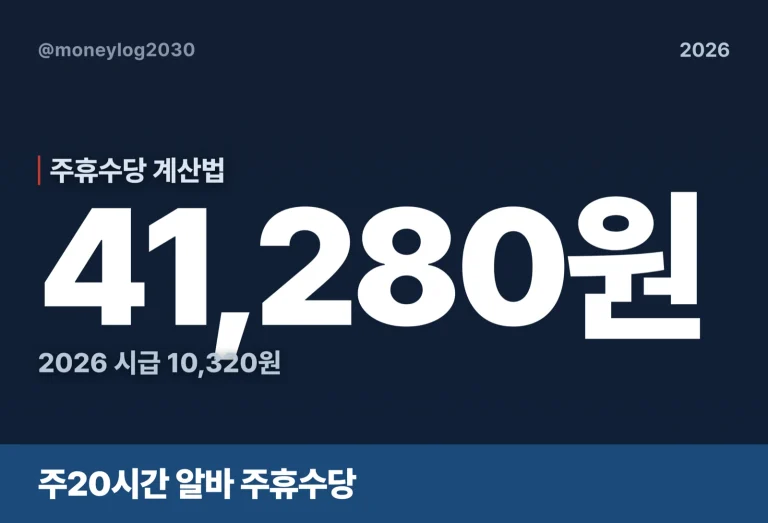
주휴수당 계산법, 주20시간 41280원(2026)
주 20시간 알바 주휴수당은 41,280원입니다(2026 시급 10,320원). 풀타임은 주 82,560원, 월급은 209시간.
-
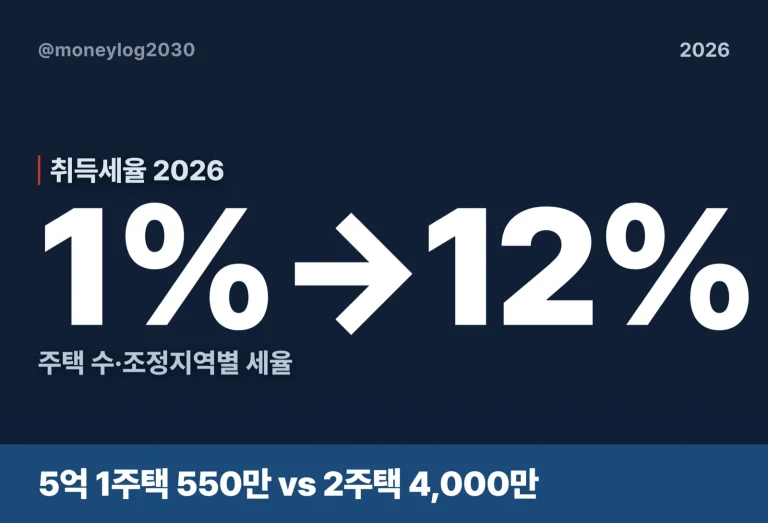
취득세 5억 1주택 vs 2주택 얼마 차이(2026)
2026년 취득세율은 1~12%입니다. 5억 1주택이면 약 550만 원, 조정지역 2주택이면 약 4,000만 원(부가세 포함).
-
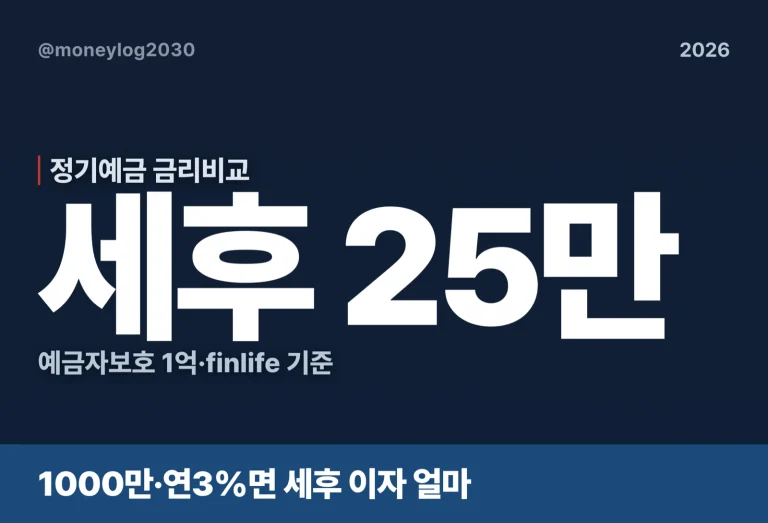
정기예금 금리비교, 1000만원 세후 이자(2026)
정기예금 금리비교는 finlife에서 세전·세후를 함께 봅니다. 1000만 원 연 3%면 세후 약 25만 원입니다(2026년).
-
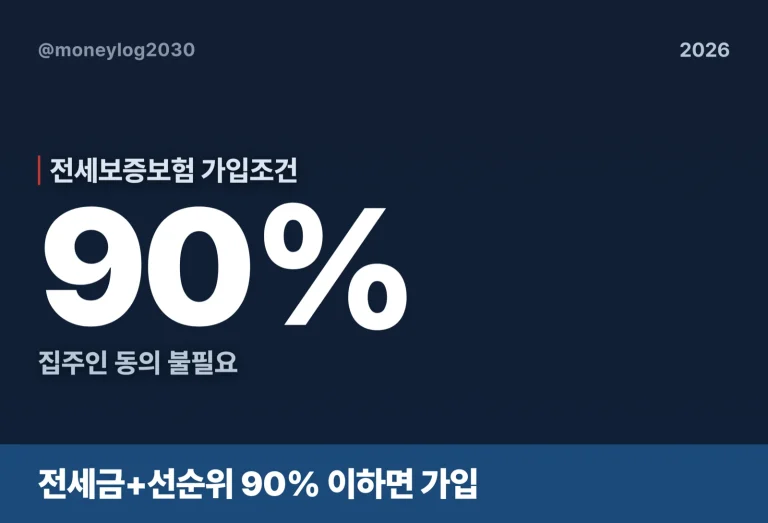
전세보증보험 가입조건 90% 한도, 2억이면 가입되나
전세보증금+선순위≤주택가격 90%면 가입됩니다. 2억·2년 기준 월 보증료는 약 7,600~3만 원입니다(기관별, 2026).
-
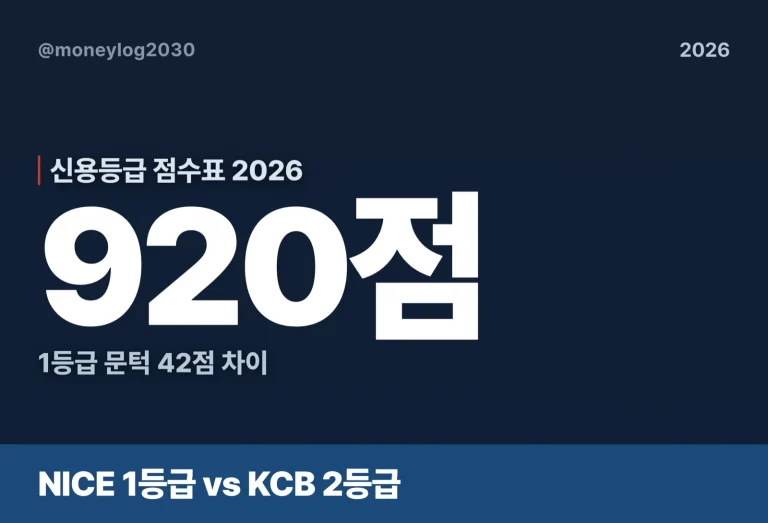
신용등급 점수표 2026, 920점이면 몇 등급인가
신용등급 점수표에서 NICE 1등급은 900점, KCB는 942점입니다. 920점이면 NICE 1등급·KCB 2등급으로 나뉩니다.
-
파킹통장 금리 비교, 실효금리 손계산(2026)
2026년 6월 기준 파킹통장 금리, 인터넷은행 1.6~1.7%·저축은행 2.8~3%·CMA 3.55~3.56%. 한도·예금자보호를 봐야 실효금리가 나옵니다.
-
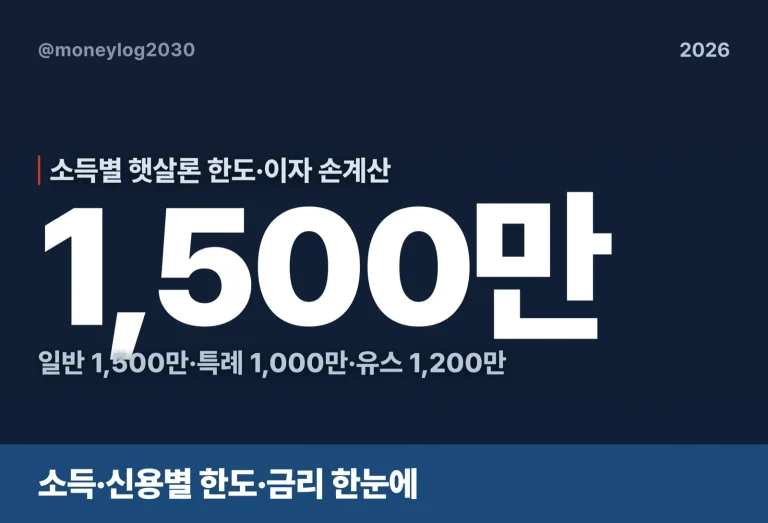
소득별 햇살론 한도·이자, 채무조정 추심정지(2026)
연소득 3500만 이하면 햇살론 일반보증 한도 최대 1500만, 특례는 1000만입니다. 금리·추심정지 10영업일까지 소득별로 분기합니다.