목차
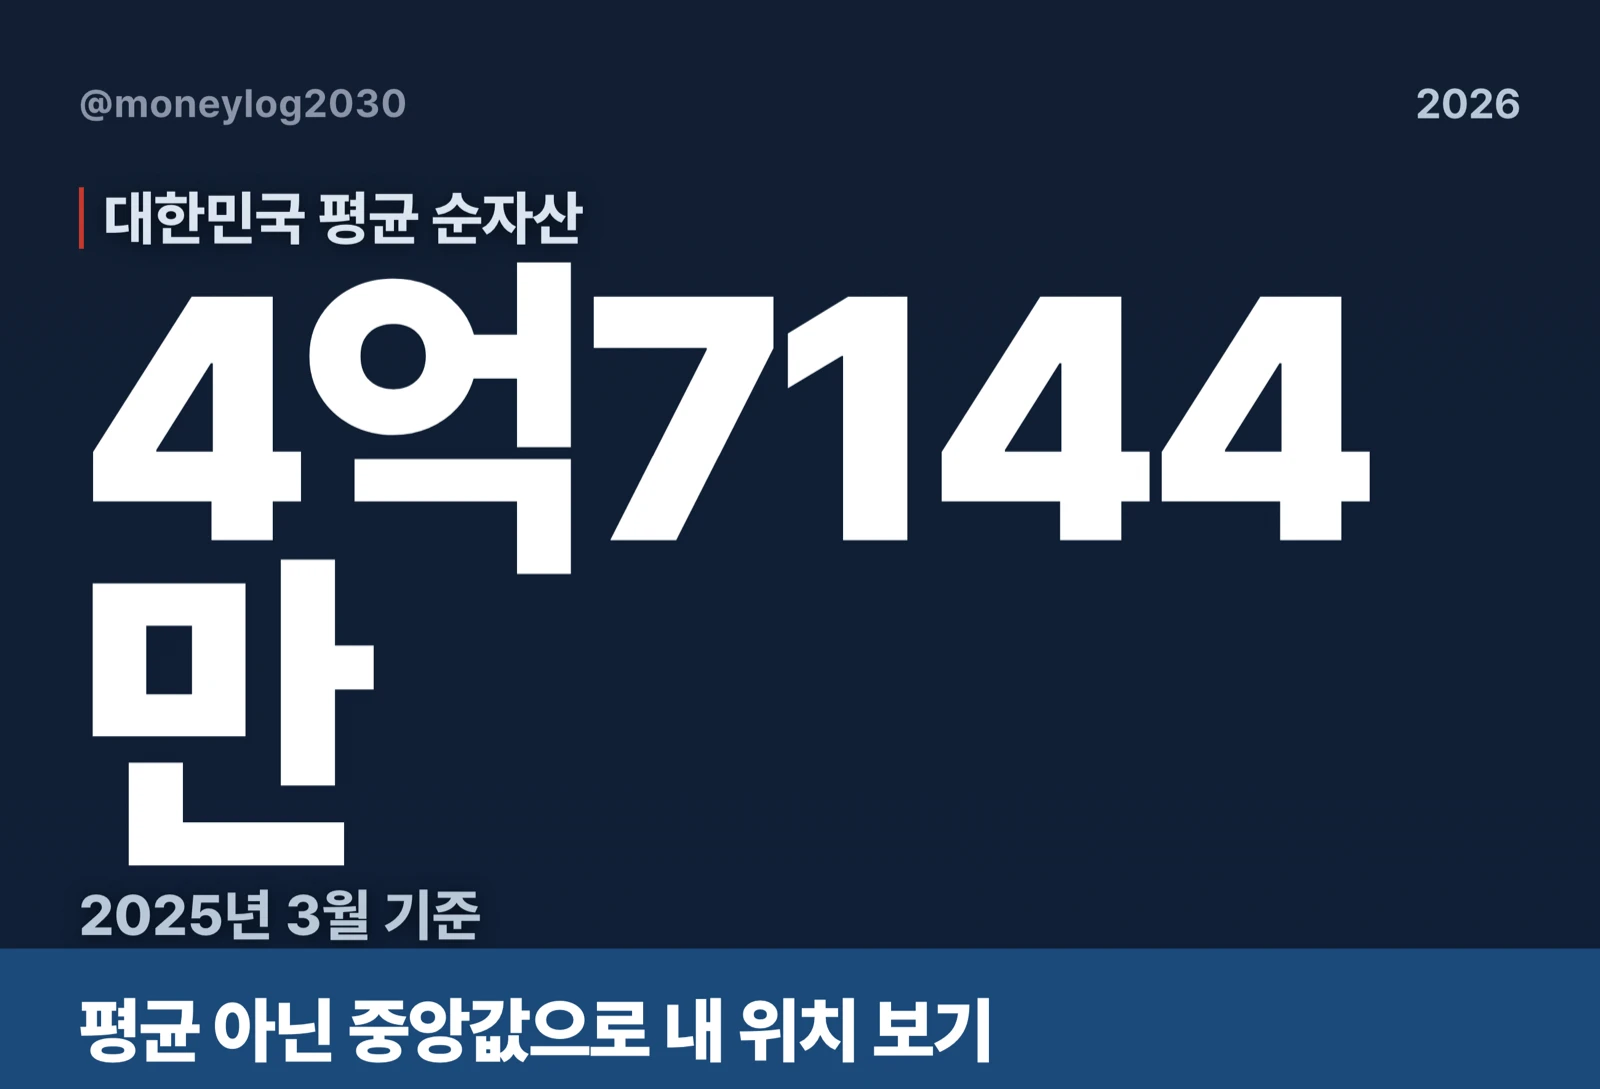
2025년 3월 기준 대한민국 가구 평균 순자산은 4억 7,144만원입니다. 뉴스 속 4억 7,144만원을 내 통장과 나란히 두면 대부분 한숨부터 나지만, 40대 중앙값은 약 2억 8,384만원(2차 분석)이라 같은 숫자라도 무엇과 비교하느냐에 따라 위치가 완전히 달라집니다.
| 구분 | 수치 (2025년 3월·발표 기준) |
|---|---|
| 전체 가구 평균 순자산 | 4억 7,144만원 |
| 전체 평균 총자산 / 부채 | 5억 6,678만원 / 9,534만원 |
| 40대 평균 / 중앙값 | 약 4억 8,389만원 / 약 2억 8,384만원 |
| 순자산 3억원 미만 가구 | 전체의 57.0% |
| 실물자산 비중 | 75.8% |
순자산 계산법과 내 위치 비교하기
저는 40대·지방에 자가를 가진 4인가구 가장입니다. 저는 아들 둘을 키우며 집을 마련한 뒤로 순자산이라는 숫자를 뉴스에서 마주할 때마다 제 위치부터 가늠해 봅니다. 전체 평균과 나란히 두면 매번 부족해 보이지만, 제 연령대 중앙값과 견주면 이야기가 달라진다는 걸 저는 이 계산을 반복하며 알았습니다.
순자산 계산 공식
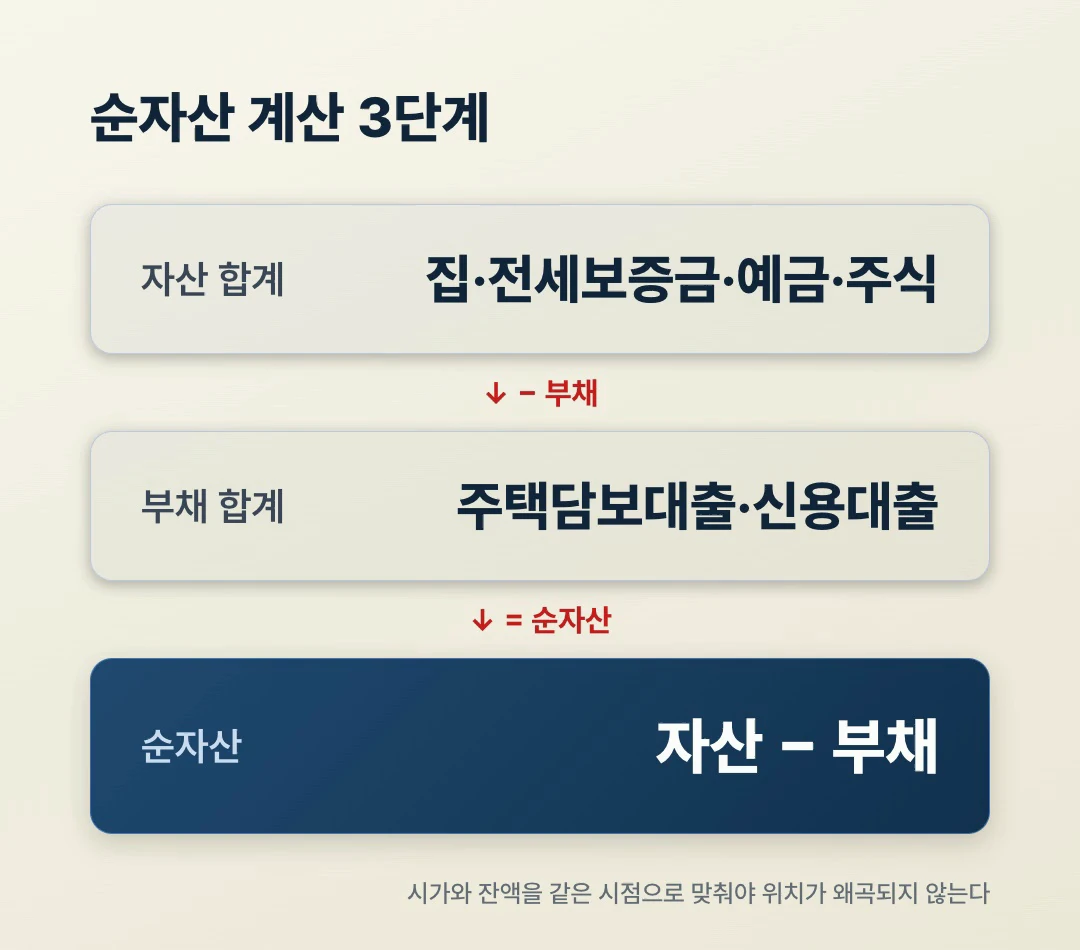
순자산은 가진 자산에서 갚아야 할 부채를 뺀 값입니다. 집·전세보증금·예금·주식 같은 자산 총액에서 주택담보대출·신용대출을 덜어내면 됩니다.
계산식은 짧습니다. 자산 합계 − 부채 합계 = 순자산. 시가와 잔액을 같은 시점으로 맞춰야 위치가 왜곡되지 않습니다.
같은 3억 5천만원이 30대와 40대에서 왜 다르게 읽히나
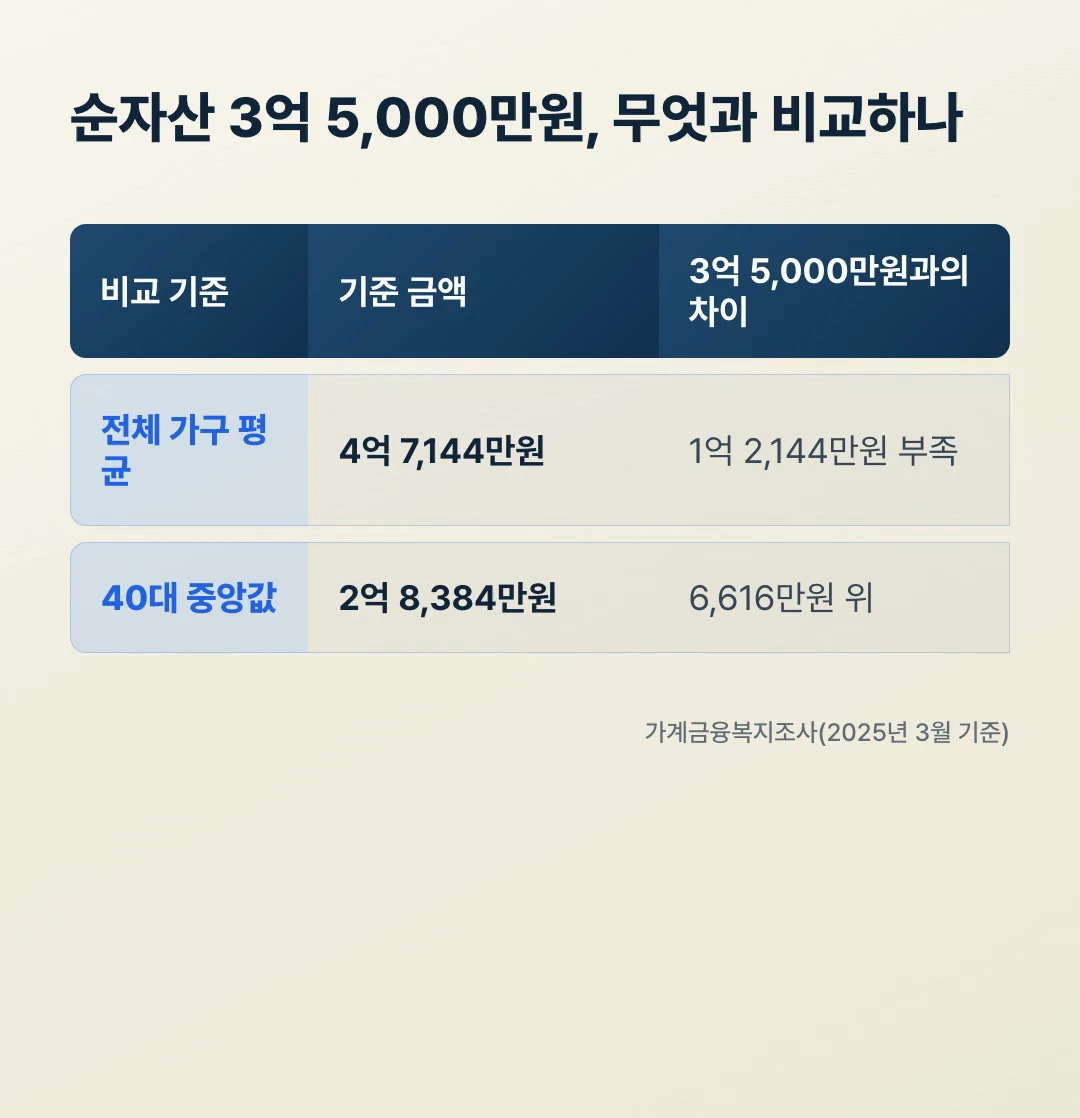
연구 예시처럼 시가 5억원 아파트에 살고 예금 5,000만원, 주택담보대출 2억원이 있다고 해보겠습니다. 자산 5억 5,000만원에서 부채 2억원을 빼면 순자산 3억 5,000만원이 됩니다.
이 3억 5,000만원을 전체 평균 4억 7,144만원과 비교하면 1억 2,144만원 모자랍니다. 그런데 40대 중앙값 약 2억 8,384만원과 비교하면 6,616만원 위입니다. 같은 잔고가 “평균 이하”에서 “또래 중간 이상”으로 바뀝니다.
조건을 바꿔 전세 가구로 다시 대입해 봅니다. 전세보증금 2억원·예금 3,000만원·신용대출 2,000만원이면 자산 2억 3,000만원에서 부채 2,000만원을 빼 순자산 2억 1,000만원입니다.
이 2억 1,000만원은 30대 중앙값 약 1억 5,585만원보다 약 5,415만원 위입니다. 다만 40대 중앙값 약 2억 8,384만원보다는 약 7,384만원 아래입니다. 비교 대상을 연령대 중앙값으로 고정하지 않으면 같은 숫자도 매번 다른 감정을 만듭니다.
40대라면 전체 평균보다 내 또래 중앙값을 먼저 대입하는 쪽이 위치 판단에 유리합니다. 평균은 상위층이 끌어올린 값이라 대다수 기준선으로 쓰기 어렵습니다.
평균 순자산이 얼마라는 기사를 보고 연령대별 표를 찾아본 적이 있습니다. 평균만 놓고 보니 한참 뒤처진 듯 마음이 가라앉았는데, 중앙값을 나란히 두고 나서야 체감이 제자리를 찾았습니다. 그 뒤로는 통계를 볼 때 평균과 중앙값을 한 세트로 봅니다.
조건을 바꿔 세 번 더 대입해보면
조건을 더 바꿔봐도 같은 원리가 반복됩니다. 시가 6억원 아파트에 살며 예금 6,000만원, 주택담보대출 2억 5,000만원이 있다고 해보겠습니다. 자산 6억 6,000만원에서 부채 2억 5,000만원을 빼면 순자산 4억 1,000만원입니다.
전체 평균 4억 7,144만원과 비교하면 6,144만원 모자라지만, 40대 중앙값 2억 8,384만원과 비교하면 1억 2,616만원 위입니다.
전세보증금 1억 5,000만원에 예금 2,000만원, 신용대출 1,000만원인 30대라면 어떨까요. 자산 1억 7,000만원에서 부채 1,000만원을 빼면 순자산 1억 6,000만원입니다. 30대 평균 2억 5,060만원보다는 9,060만원 부족하지만, 30대 중앙값 1억 5,585만원보다는 415만원 위로 또래 중간을 넘깁니다.
시가 9억원 아파트에 살며 예금 1억원, 주택담보대출 3억원이 있는 50대라면 자산 10억원에서 부채 3억원을 빼 순자산 7억원입니다. 자가 가구 평균 약 7억 6,000만원보다는 6,000만원 부족하지만, 50대 평균 5억 5,161만원과 비교하면 1억 4,839만원 위입니다.
집값이 커도 대출 잔액이 함께 크면 자가 가구 평균에 못 미칠 수 있으므로, 순자산 위치는 시가가 아니라 대출을 뺀 값으로만 판단해야 유리합니다.
대한민국 평균 순자산 구조와 연령대별 격차
2025년 3월 기준 평균 자산 5억 6,678만원에서 평균 부채 9,534만원을 빼면 순자산 4억 7,144만원입니다. 국가데이터처·금융감독원·한국은행이 공동 조사한 2025년 가계금융복지조사 결과이며, 1년 전보다 5.0% 늘었습니다. 매년 12월에 숫자가 갱신됩니다.
구성이 더 중요합니다. 평균 자산 가운데 실물자산 75.8%, 금융자산 24.2%입니다. 부가 부동산에 묶인 구조라 집 한 채의 유무가 순자산 순위를 크게 다르게 만듭니다.
저도 40대·지방 자가 가구라, 수도권 상위층이 끌어올린 전체 평균과 같은 줄에 세우면 격차가 더 크게 느껴집니다. 평균 숫자 자체보다 내 자산이 실물·금융 어디에 묶여 있는지를 먼저 보면 다음 선택이 단순해집니다.
평균은 모든 가구 순자산을 더해 가구 수로 나눈 값입니다. 한 가구가 수십억을 가지면 그 숫자가 전체를 위로 끌어올립니다.
중앙값은 자산 순서로 줄 세웠을 때 한가운데 가구의 값입니다. 내 또래의 보통 수준을 보려면 중앙값이 더 가깝습니다.
전체 가구의 57.0%가 순자산 3억원 미만이고, 1억원 미만 가구는 약 29.5%(언론 집계)입니다. 상위 10%가 전체 순자산의 46.1%를 쥐고 있으니 평균이 대다수보다 높게 나오는 구조입니다.
전체 가구 순자산 중앙값은 국가데이터처가 공식 수치로 따로 발표하지 않았습니다. 분포로 보면 대략 2억~3억원 초반으로 추정되며, 정확한 값은 통계청 KOSIS 원자료로 확인하는 편이 안전합니다.
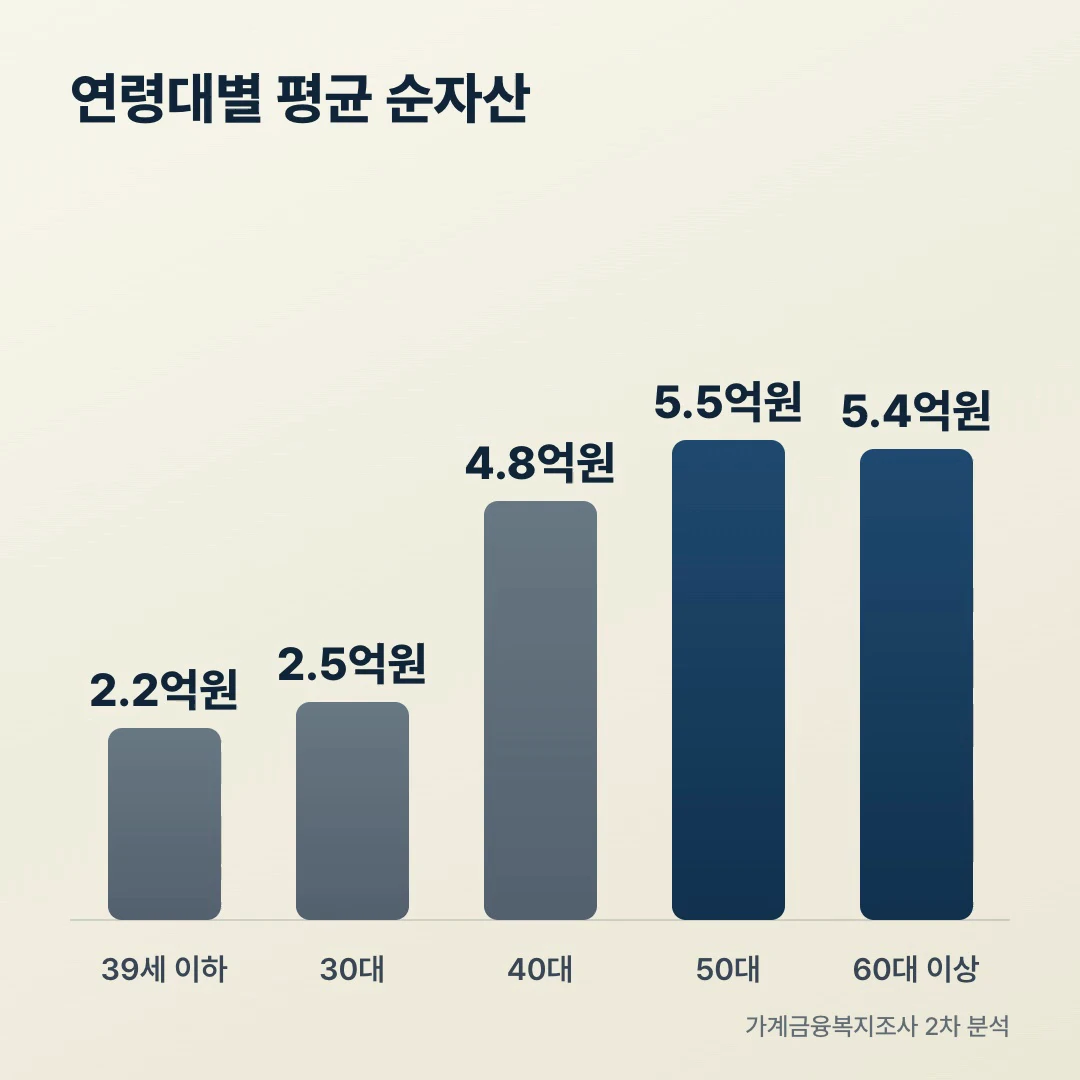
자산은 나이가 들수록 쌓이다 50대에서 정점을 찍습니다. 아래 연령대별 값은 가계금융복지조사를 정리한 2차 분석 자료 기준이며, 전체 평균 4억 7,144만원과 증감률만 국가데이터처 1차 발표로 확인된 수치입니다.
| 연령대 | 평균 순자산 | 중앙값 | 전년 대비 |
|---|---|---|---|
| 39세 이하 | 약 2억 1,950만원 | 미공개 | -0.3% |
| 30대 | 약 2억 5,060만원 | 약 1억 5,585만원 | – |
| 40대 | 약 4억 8,389만원 | 약 2억 8,384만원 | +7.4% |
| 50대 | 약 5억 5,161만원 | 약 3억~3.7억 | +7.9% |
| 60대 이상 | 약 5억 3,591만원 | 미공개 | – |
30대와 40대에서 격차가 벌어지는 방식
30대는 평균 약 2억 5,060만원, 중앙값 약 1억 5,585만원으로 차이가 1억원 가까이 납니다. 40대는 평균 약 4억 8,389만원, 중앙값 약 2억 8,384만원으로 차이가 약 2억원으로 전 연령대 중 가장 큽니다.
같은 40대 안에서도 내 집과 금융자산을 함께 굴리는 가구와 전세보증금이 자산의 전부인 가구가 갈라지는 시기입니다. 30·50대 중앙값처럼 자료마다 다른 값은 범위로만 받아들이는 편이 안전합니다.
39세 이하만 자산이 줄어든 이유
39세 이하는 유일하게 1년 전보다 순자산이 0.3% 줄었습니다. 저축 대비 금융부채 비율이 131.1%로 전 연령대 최고라, 대출로 자산을 늘리려다 부채가 더 빨리 불어난 구조입니다.
상위 계층 기준선, 자가 보유 효과, 다음 행동
한 증권사(NH투자증권) 분석을 인용한 언론 보도 기준입니다. 순자산 상위 10% 문턱은 약 11억원, 상위 5%는 약 16억 3,000만원, 상위 1%는 약 34억 8,000만원, 상위 0.1%는 약 97억 1,000만원 이상입니다. 국가데이터처 1차 발표가 아니라 참고용 수치입니다.
| 구간 | 순자산 기준선 (참고) |
|---|---|
| 상위 0.1% | 약 97억 1,000만원 이상 |
| 상위 1% | 약 34억 8,000만원 이상 |
| 상위 5% | 약 16억 3,000만원 이상 |
| 상위 10% | 약 11억원 이상 |
| 10억원 이상 보유 | 전체 가구의 11.8% |
| 하위 20% 평균 | 약 1억 4,244만원 |
순자산 10억원 이상 가구는 전체의 11.8%입니다. 열 가구 중 한 가구가 조금 넘는 수준이라 희소성만으로 부자를 가르기 어렵고, 자산 대부분이 부동산이라 현금화 가능성에 따라 체감이 달라집니다.
상위 1% 가구의 전형은 평균 연령 63세, 수도권 거주 74.2%, 비주거용 부동산 보유 57.9%입니다. 젊은 고연봉자보다 오랜 기간 부동산을 보유한 고령·수도권 가구에 가깝습니다.
자가 가구의 평균 순자산은 약 7억 6,000만원으로, 전체 평균 약 5억 7,000만원을 크게 웃돕니다. 자산의 75.8%가 부동산인 구조에서 내 집 유무가 순자산 위치를 사실상 결정합니다.
40·50대 자산이 1년 새 각각 7.4%, 7.9% 늘어난 것도 부동산과 주가 동반 상승 영향이 큽니다. 부동산을 보유하지 않은 가구는 같은 기간 증가폭이 제한적이었습니다.
지금 당장 집을 사라는 뜻이 아닙니다. 집과 돈에 붙는 세금, 살 때부터 물려줄 때까지처럼 취득·보유·이전 비용까지 같이 세야 순자산 계산이 완성됩니다. 전세라면 전세 계약, 계약 전부터 보증금 돌려받기까지에서 보증금이 자산으로 잡히는 구조부터 맞춰 보는 편이 낫습니다.
통계는 평균이 얼마인지만 알려 주고, 내 경우에 무엇을 하라는 답은 주지 않습니다. 출발점이 다른 만큼 다음 한 걸음도 달라집니다.
- 39세 이하: 금융부채 비율이 가장 높은 연령대입니다. 고금리 빚을 줄이는 쪽이 어떤 투자보다 순자산을 빨리 올립니다.
- 30~40대: 청약·ISA·연금저축을 병행해 부동산과 금융자산 토대를 같이 쌓을 때입니다. 연금 3층, 지금 내 나이엔 어디부터 채우나와 통장 쪼개기 배분 비율, 4통장 나누는 법 (2026년)을 함께 보면 저축 경로가 구체화됩니다.
- 60대 이상: 순자산 규모보다 부동산에 묶인 자산을 국민연금·퇴직연금 같은 월 현금흐름으로 바꾸는 설계가 중요해집니다.
부채 비중이 높은 연령대일수록 신규 투자보다 이자 부담부터 낮추는 순서가 유리합니다. 예적금 갈아타기, 깨면 무조건 손해일까: 손익 계산법처럼 금리·중도해지 손익을 숫자로 맞춰 본 뒤에 다음 상품을 고르면 됩니다.
자주 묻는 질문
대한민국 가구 평균 순자산 4억 7,144만원은 언제 기준인가요?
2025년 3월 31일 기준입니다. 국가데이터처·금융감독원·한국은행이 공동 조사한 2025년 가계금융복지조사 결과로 2025년 12월에 발표됐고, 매년 12월에 갱신됩니다.
평균과 중앙값 중 무엇을 봐야 내 위치를 알 수 있나요?
내 또래의 보통 수준을 보려면 중앙값이 더 정확합니다. 평균은 소수의 초고자산 가구가 끌어올려 대다수보다 높게 나오기 때문입니다. 전체 가구의 57.0%가 순자산 3억원 미만입니다.
40대 평균 순자산과 중앙값은 얼마인가요?
2차 분석 자료 기준 평균 약 4억 8,389만원, 중앙값 약 2억 8,384만원입니다. 둘의 차이가 약 2억원으로 전 연령대 중 가장 크며, 연령별 공식 상세값은 통계청 KOSIS 원자료가 정확합니다.
상위 10%가 되려면 순자산이 얼마나 있어야 하나요?
한 증권사 분석을 인용한 보도 기준 약 11억원 이상입니다. 상위 5%는 약 16억 3,000만원, 상위 1%는 약 34억 8,000만원 선이며, 공식 1차 발표가 아니라 참고용으로 보는 것이 좋습니다.
왜 39세 이하만 자산이 줄었나요?
저축 대비 금융부채 비율이 131.1%로 전 연령대 최고이기 때문입니다. 대출로 자산을 늘리려다 부채가 더 빨리 불어나면서 1년 전보다 순자산이 0.3% 줄었습니다.
참고 출처
이 글은 공개 통계 기준의 일반 정보이며, 개별 자산 진단이나 투자 권유가 아닙니다. 실제 적용 전 본인 상황과 최신 공표를 확인하시기 바랍니다.
참고 출처
– 국가데이터처(정책브리핑) 2025년 가계금융복지조사 결과 (확인일: 2026-06-29)
– 통계청 국가통계포털 KOSIS 가계금융복지조사 (확인일: 2026-06-29)
– 금융감독원 가계금융복지조사 공동 조사 기관 (확인일: 2026-06-29)
참고 자료
- https://www.korea.kr/briefing/policyBriefingView.do?newsId=156733201
- https://www.hankyung.com/article/2026041536087
- https://www.newsspace.kr/news/article.html?no=11086