목차
ISA 만기금을 60일 안에 연금계좌로 옮기면 이전액의 10%, 최대 300만원이 추가 세액공제됩니다. 같은 돈을 일반 통장으로만 빼면 이 환급은 0원입니다. 다만 옮긴 돈은 원칙적으로 만 55세까지 묶이므로, 환급액보다 먼저 “이 돈을 노후까지 안 건드릴 수 있는가”를 가르는 편이 맞습니다.
| 항목 | 내용(2026년 6월 기준) |
|---|---|
| 이전 기한 | 만기해지일로부터 60일 이내 |
| 추가 공제 대상 | 이전 금액의 10%, 최대 300만원 |
| 환급(3,000만원 이전) | 16.5% 구간 49만 5,000원 / 13.2% 구간 39만 6,000원 |
| 기존 연금공제와 합산 | 연간 최대 1,200만원까지 공제 대상 |
| 중도 인출 세율 | 기타소득세 16.5%(연금 수령 시 3.3~5.5%) |
ISA 만기 후 선택지 3가지는 어떻게 갈리나
ISA 만기 후 길은 재예치, 해지, 연금계좌 이전 세 가지입니다. 추가 세액공제가 붙는 길은 연금계좌 이전 하나뿐입니다.
ISA는 예금·적금·펀드·ETF를 한곳에서 굴리는 절세 계좌이고, 의무가입기간은 최소 3년입니다. 계좌 안 수익은 일반형 200만원·서민형 400만원까지 비과세이고, 한도 초과분은 9.9% 분리과세입니다.
| 선택 | 핵심 | 추가 세액공제 |
|---|---|---|
| 재예치(만기연장) | 기존 자산 계속 운용, 비과세 유지 | 없음 |
| 해지 | 비과세 확정, 신규 ISA 개설 가능 | 없음 |
| 연금계좌 이전 | 60일 이내 연금저축·IRP로 이전 | 이전금액 10%, 최대 300만원 |
당장 쓸 돈이면 해지, 운용을 이어가려면 재예치가 맞습니다. 노후까지 묶어둘 여윳돈일 때만 이전이 환급까지 챙기는 길이 됩니다.
ISA 계좌를 처음 만들 때 중개형·신탁형·일임형 선택 화면에서 손이 멈춘 적이 있습니다. 이름만 봐선 뭐가 유리한지 감이 안 와 한참 들여다봤는데, 셋 다 세금 혜택은 같고 직접 굴리느냐 맡기느냐만 다르다는 걸 알고 나서야 선택이 쉬워졌습니다. 만기 처리도 같은 결입니다. 혜택 이름보다 “이 돈을 어디에 묶을지”가 먼저입니다.
이전액·소득별 환급액은 얼마인가
추가 공제 대상은 이전 금액의 10%이고 한도는 300만원입니다. 3,000만원을 옮기면 공제 대상이 한도까지 찹니다.
실제 환급은 여기에 본인 세액공제율을 곱한 값입니다. 총급여 5,500만원 이하(종합소득 4,500만원 이하)는 16.5%, 그 위는 13.2%입니다. 국세청 안내의 15%·12%에 지방소득세 10%를 더한 숫자라, 통장에 찍히는 기준으로는 16.5%·13.2%를 쓰는 편이 맞습니다.
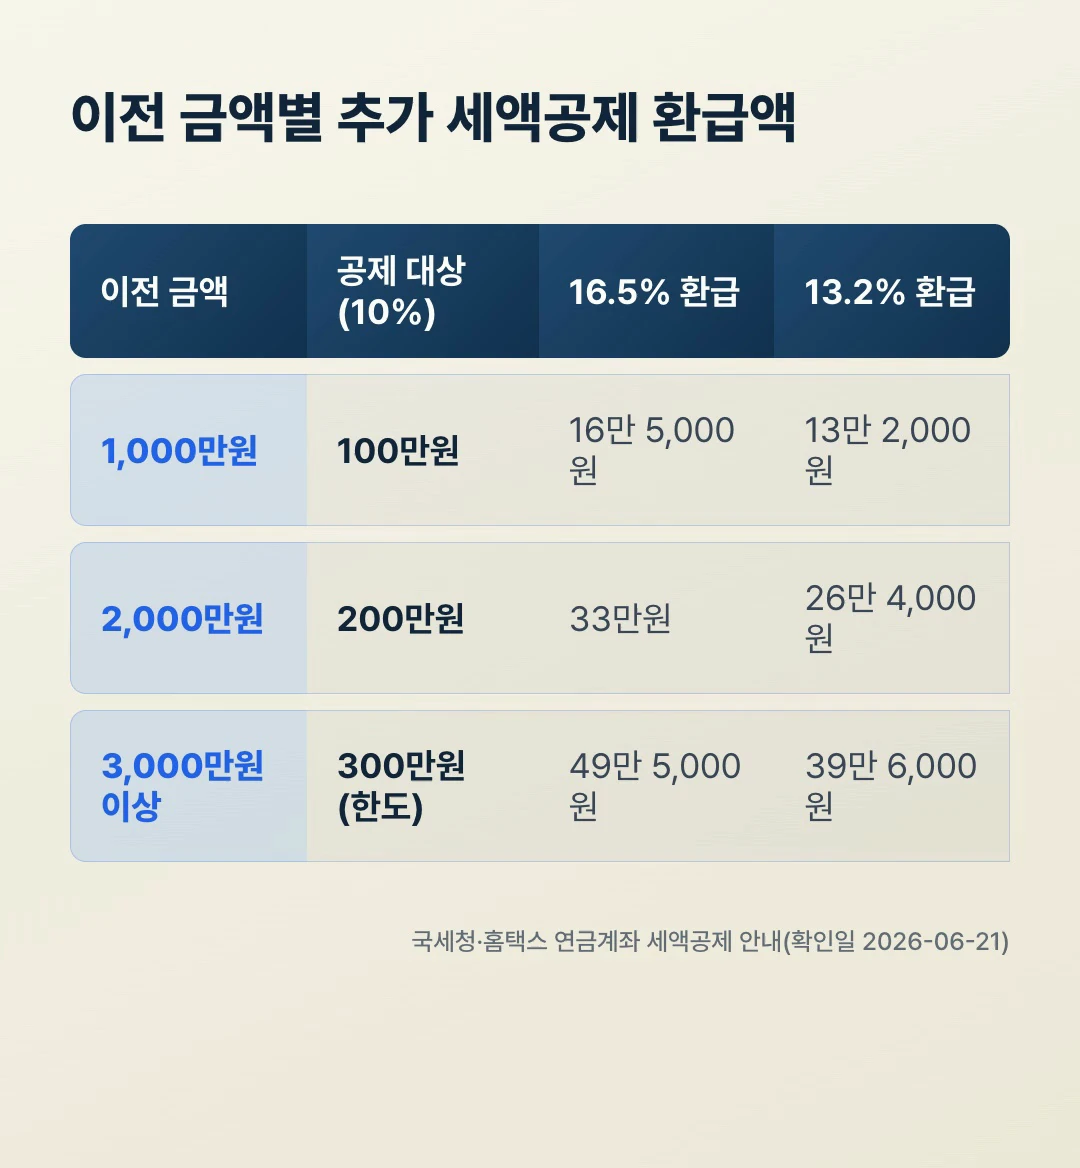
| 이전 금액 | 공제 대상(10%) | 16.5% 환급 | 13.2% 환급 |
|---|---|---|---|
| 1,000만원 | 100만원 | 16만 5,000원 | 13만 2,000원 |
| 2,000만원 | 200만원 | 33만원 | 26만 4,000원 |
| 3,000만원 이상 | 300만원(한도) | 49만 5,000원 | 39만 6,000원 |
같은 3,000만원이라도 소득 구간에 따라 환급이 달라집니다. 총급여 5,500만원 이하면 49만 5,000원, 초과면 39만 6,000원입니다.
이전액이 적을 때도 비례합니다. 1,000만원을 옮기면 공제 대상 100만원이고, 16.5% 구간은 16만 5,000원·13.2% 구간은 13만 2,000원입니다.
4,000만원을 옮겨도 추가 공제 한도는 300만원에서 멈춥니다. 추가 환급만 보면 3,000만원이 효율의 정점입니다. 그 이상은 운용·노후 설계 이유로 옮기는 것이지, 추가 공제를 더 키우려고 넣는 구간이 아닙니다.
이전액이 애매한 구간도 계산해 보면 감이 잡힙니다. 1,500만원을 옮기면 공제 대상은 150만원입니다.
총급여 5,500만원 이하면 150만원 × 16.5% = 24만 7,500원, 초과 구간이면 150만원 × 13.2% = 19만 8,000원입니다. 3,000만원의 딱 절반을 옮겨도 환급은 절반(24만 7,500원)에 그대로 맞아떨어집니다.
기존 900만원 공제에 300만원을 더하면 한도는
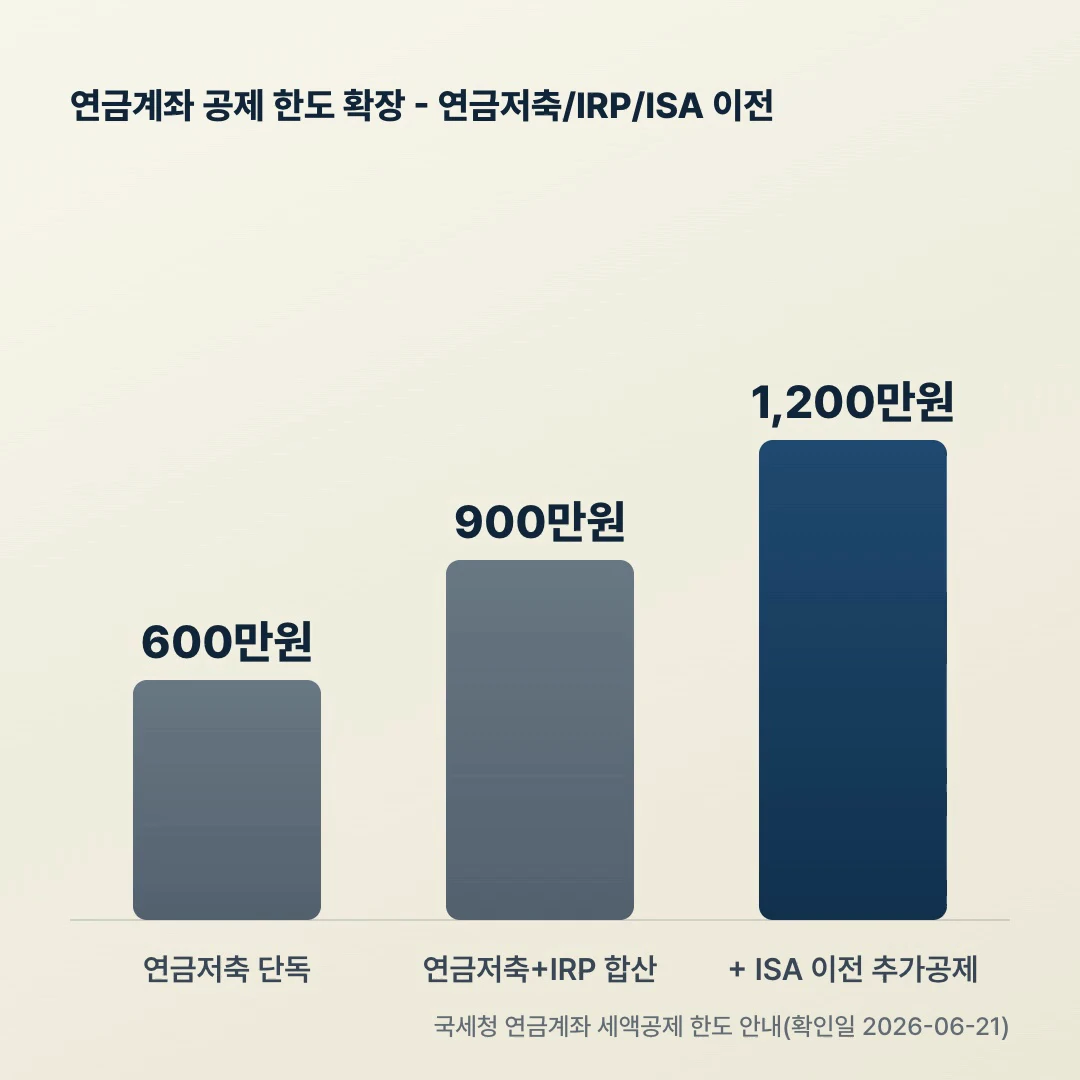
ISA 이전분 300만원은 기존 연금계좌 세액공제와 완전히 별도입니다. 연금저축 단독 600만원, 연금저축+IRP 합산 900만원 한도 위에 얹힙니다.
| 구분 | 연간 공제 대상 한도 |
|---|---|
| 연금저축 단독 | 600만원 |
| 연금저축 + IRP 합산 | 900만원 |
| 위 + ISA 이전 추가공제 | 최대 1,200만원 |
평소 900만원을 채우던 해에 ISA 만기까지 겹치면, 그해만 공제 가능 금액이 1,200만원까지 넓어집니다. 다만 이 추가 공제는 만기자금을 옮긴 해당 연도에 한 번만 적용되고 다음 해에 반복되지 않습니다.
이 300만원은 정규 납입 900만원을 다 채웠는지와 무관하게 별도로 붙습니다. 정규 납입이 500만원뿐인 해라면 500만원 + 300만원 = 공제 대상 800만원(900만원 한도 이내라 전액 인정), 정규 납입을 900만원까지 채운 해라면 900만원 + 300만원 = 1,200만원입니다. 정규 납입을 얼마나 채웠든 ISA 이전 300만원은 그 위에 그대로 더해지는 구조라, “900만원을 다 채워야만 추가공제를 받는다”는 오해와는 다릅니다.
금액을 바꿔도 원리는 같습니다. 정규 납입이 300만원인 해라면 300만원 + 300만원 = 공제 대상 600만원입니다.
정규 납입이 700만원인 해라면 700만원 + 300만원 = 공제 대상 1,000만원입니다. 두 경우 모두 900만원 한도와 무관하게 ISA 이전분 300만원은 그대로 더해집니다.
저도 IRP를 굴리는 직장인 입장에서 보면, 평소 납입 한도를 채우는 해와 ISA 만기가 겹칠 때 공제 폭이 가장 큽니다. 만기 연도를 달력에 표시해 두는 이유가 여기에 있습니다.
60일과 현금화, 납입한도 예외는 어떻게 되나
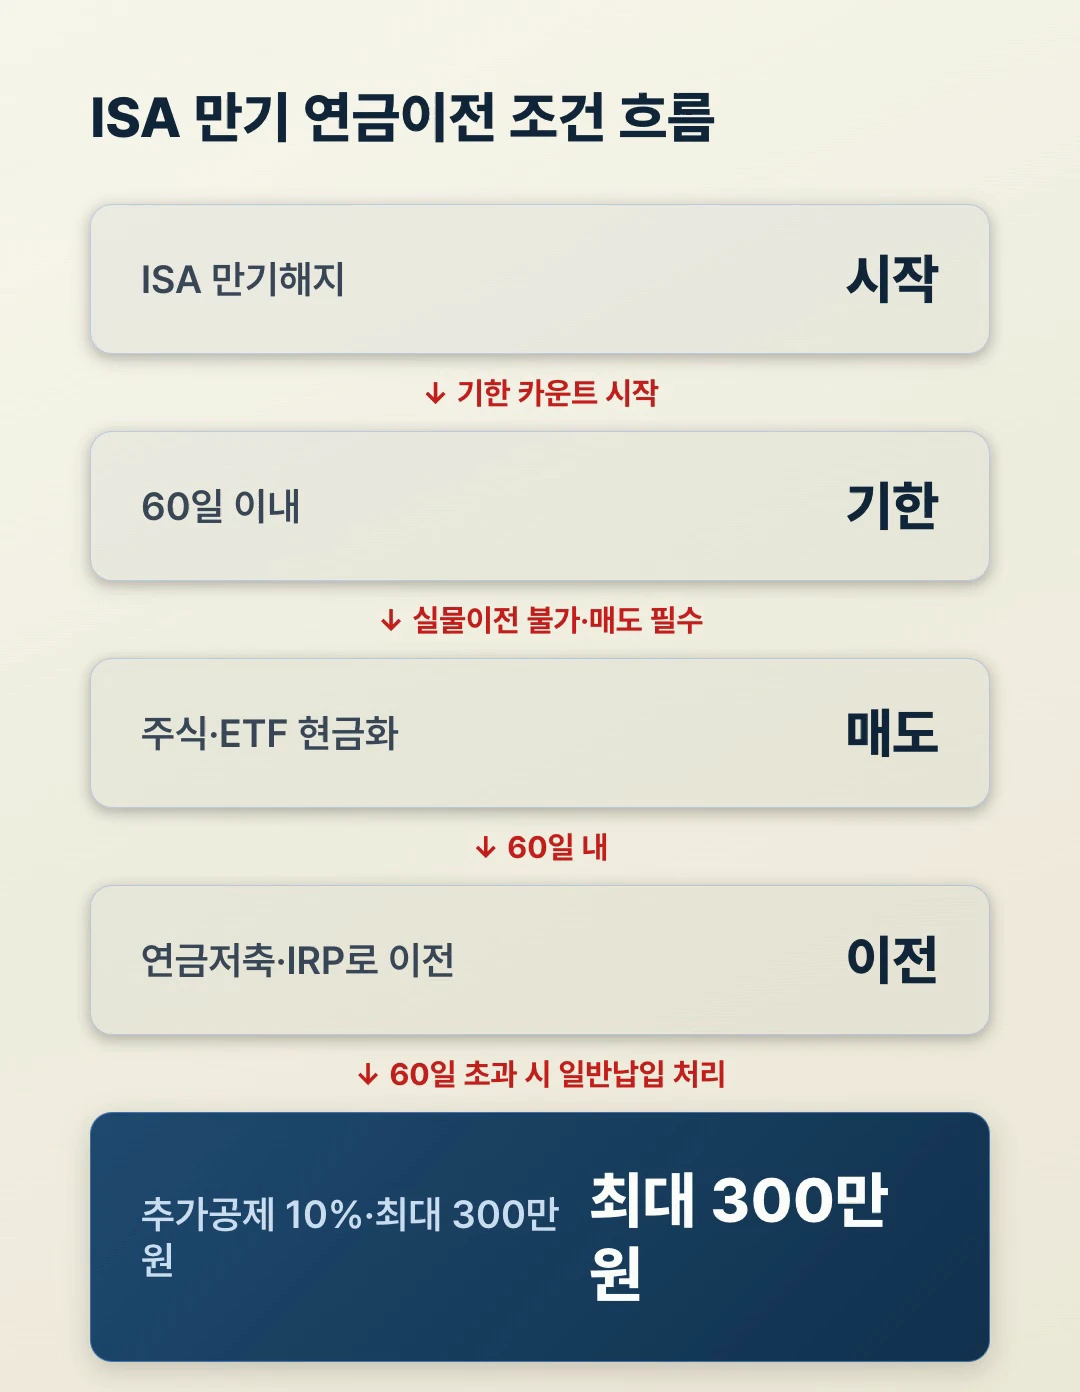
혜택은 만기해지일로부터 60일 이내 + 연금저축 또는 IRP로 이전 두 조건에 걸려 있습니다. 하루만 넘겨도 같은 금액을 넣어도 10% 추가 공제는 사라지고 일반 납입으로 처리됩니다.
옮길 곳은 연금저축계좌와 IRP뿐입니다. 일반 예금이나 다른 ISA로 옮기면 해당되지 않습니다.
ISA 안 주식·ETF는 실물 이전이 안 됩니다. 매도해 현금으로 만든 뒤 이전해야 합니다. 평가이익이 큰 종목이 있으면 만기 시점 매도를 미리 감안해야 합니다.
반가운 예외도 있습니다. 보통 연금저축 600만원·IRP 합산 900만원 납입 한도와 무관하게, ISA 만기자금은 60일 안 이전이면 초과 이전이 가능합니다. 3,000만원을 한 번에 넣어도 한도 초과에 걸리지 않습니다.
금액이 더 커도 원리는 같습니다. 정규 납입으로 900만원을 이미 채운 해에 ISA 만기자금 5,000만원을 60일 안에 이전한다고 해봅니다.
두 금액을 더한 총 납입액은 900만원 + 5,000만원 = 5,900만원까지 그대로 들어갑니다. 다만 추가 세액공제 대상은 이전액의 10%인 500만원이 아니라 한도 300만원에서 멈춥니다.
중도인출하면 환급보다 손해가 커지나
연금계좌로 들어가는 순간 그 돈은 ISA 자금이 아니라 연금계좌 자산이 됩니다. 원칙은 만 55세 이후 연금 수령입니다.
요건을 갖춰 연금으로 받으면 연금소득세는 일반적으로 3.3~5.5% 수준입니다. 문제는 그 전입니다. 만 55세 전 해지·조기 인출이면 받은 세액공제가 추징 대상이 되고 기타소득세 16.5%가 붙습니다.
| 구분 | 세율 | 적용 시점 |
|---|---|---|
| 연금 수령 | 3.3~5.5% | 만 55세 이후 요건 충족 |
| 중도 인출(연금외수령) | 16.5% 기타소득세 | 55세 전 해지·조기 인출 |
환급 49만 5,000원을 노리고 옮겼다가 급전에 깨면, 추징과 16.5%가 함께 따라붙어 이득이 뒤집힐 수 있습니다. 계좌 안에서는 세액공제를 받지 않은 납입액(과세제외금액)이 먼저 인출되고 그때는 별도 세금이 없습니다. 공제받은 금액을 빼는 순간 세 부담이 본격화됩니다.
그래서 노후까지 손대지 않을 여윳돈만 이전하는 쪽이 안전합니다. 1~2년 안에 쓸 돈이면 해지·재예치가 먼저입니다.
연금저축과 IRP 중 어디로 옮기는 게 낫나
추가 세액공제는 두 계좌 모두 같습니다. 환급액만 보면 차이가 없습니다. 갈리는 축은 중도인출 유연성입니다.
IRP는 법에서 정한 사유가 아니면 일부 인출도 까다로워 강제저축 효과가 큽니다. 연금저축은 세액공제를 받지 않은 금액 범위에서 비교적 유연합니다. 공제받은 금액을 빼면 어느 쪽이든 기타소득세 16.5%는 같습니다.
노후까지 손대지 않을 확신이 있으면 IRP, 약간의 유연성을 남기려면 연금저축 쪽이 마음 편합니다. 계좌 선택 전에 연금저축 IRP 차이, 900만 원이면 어디에 먼저 넣을까와 연금 3층, 지금 내 나이엔 어디부터 채우나를 함께 보면 납입 우선순위까지 이어서 잡을 수 있습니다.
ISA 비과세 혜택은 이전하면 사라지나
사라지지 않습니다. ISA 안 수익은 만기 시점에 이미 비과세(일반형 200만원·서민형 400만원) 또는 9.9% 분리과세로 처리가 끝납니다.
연금계좌 이전은 그 세후 자금을 다시 납입하는 행위입니다. ISA 단계 혜택은 유지되고, 연금계좌 과세는 이전 이후 새 운용수익과 추가 공제 부분에만 적용됩니다.
수령 단계 세금까지 보려면 퇴직연금 수령방법, 연금·일시금 세금 차이와 한도와 국민연금 소득공백, 내 출생연도면 몇 년(2026)도 참고할 만합니다.
계산 사례: 3,000만원 이전 후 소득·중도인출 손익
조건을 나눠 손계산합니다. 숫자는 2026년 6월 기준 공제율·한도를 그대로 대입한 예시입니다.
사례 A. 총급여 5,000만원(16.5% 구간), ISA 만기금 3,000만원을 60일 안에 이전.
공제 대상 300만원 × 16.5% = 환급 49만 5,000원. 같은 해 연금저축·IRP 900만원을 이미 채웠다면 그해 공제 대상은 최대 1,200만원까지 넓어집니다.
사례 B. 총급여 7,000만원(13.2% 구간), 같은 3,000만원 이전.
300만원 × 13.2% = 환급 39만 6,000원. 이전액은 같은데 소득 구간만 바뀌어도 환급이 9만 9,000원 차이 납니다.
사례 C. 사례 A로 49만 5,000원을 받은 뒤, 이듬해 사정이 생겨 공제받은 원금 성격 금액을 중도 인출.
받은 공제는 추징 대상이 되고, 인출분에는 기타소득세 16.5%가 붙습니다. 연금으로 받을 때 3.3~5.5%와 비교하면 세율 간격이 큽니다. 환급만 보고 옮긴 뒤 1~2년 안에 깨면 이득이 상쇄되거나 뒤집힐 수 있습니다.
판단은 단순합니다. 55세까지 묶을 수 있는 돈만 이전하고, 추가 공제 효율만 보면 3,000만원까지 채우는 쪽이 유리합니다. 그 전에 쓸 돈이 섞여 있으면 해지·재예치로 가른 뒤 여유분만 옮기는 순서가 맞습니다.
자주 묻는 질문
ISA 만기 연금계좌 이전은 언제까지 해야 하나요?
만기해지일로부터 60일 이내입니다. 하루라도 넘기면 일반 납입으로 처리돼 10% 추가 세액공제가 적용되지 않습니다. 만기일을 받는 즉시 60일 뒤 기한을 달력에 표시해 두는 편이 안전합니다.
3,000만원을 옮기면 환급은 얼마인가요?
공제 대상 300만원에 공제율을 곱합니다. 총급여 5,500만원 이하(종합소득 4,500만원 이하)는 49만 5,000원, 초과 구간은 39만 6,000원입니다. 3,000만원을 넘겨 옮겨도 추가 공제 한도는 300만원에서 멈춥니다.
이미 연금저축·IRP로 900만원을 채웠어도 추가로 받나요?
받습니다. ISA 이전분 300만원은 기존 900만원과 별도라, 같은 해에 합치면 공제 대상이 최대 1,200만원까지 넓어집니다. 다만 만기자금을 옮긴 그해에 한 번만 적용됩니다.
ISA 안 주식·ETF를 그대로 연금계좌로 넘길 수 있나요?
실물 이전은 안 됩니다. 매도해 현금으로 만든 뒤 그 현금을 연금저축 또는 IRP로 넣어야 합니다. 평가이익이 큰 종목이 있으면 만기 시점 매도를 미리 계획하는 게 좋습니다.
옮긴 돈을 중간에 빼면 어떻게 되나요?
만 55세 전 해지·조기 인출이면 받은 세액공제가 추징 대상이 되고 기타소득세 16.5%가 부과됩니다. 연금 수령 시 3.3~5.5%보다 훨씬 높아, 노후까지 묶을 수 있는 자금만 이전하는 편이 유리합니다.
국세청 안내의 15%·12%와 16.5%·13.2%는 다른 제도인가요?
다른 제도가 아닙니다. 안내의 15%·12%에 지방소득세 10%를 더하면 각각 16.5%·13.2%가 됩니다. 실제 환급액(통장 기준)을 볼 때는 지방세 포함 숫자를 쓰는 편이 맞습니다.
ISA에서 받은 비과세가 이전하면 없어지나요?
없어지지 않습니다. ISA 단계 수익은 만기 때 이미 비과세 또는 9.9% 분리과세로 정산이 끝납니다. 연금계좌 이전은 그 세후 자금을 납입하는 것이고, 이후 과세는 새 운용수익과 추가 공제 부분에만 적용됩니다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 세액공제 적용 요건과 개인별 공제 금액, 연금저축·IRP 계좌 선택은 가입 금융사와 국세청 홈택스에서 본인 사례로 확인하시길 권합니다. 아래 수치는 2026년 6월 현행 기준입니다.
참고 출처
– 국세청 연금계좌 세액공제 한도 안내 (확인일: 2026-06-21)
– 홈택스 연금계좌 세액공제·중도인출 과세 조회 (확인일: 2026-06-21)
– 국세청 유권해석 서면-2023-원천-2255 (2024-02-07): 60일 이내 이전 요건, 과세제외금액 인출 순서
참고 자료
- https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7875
- https://www.hometax.go.kr
- https://albup.co.kr/page/interpretation_detail.php?com_idx=1523